
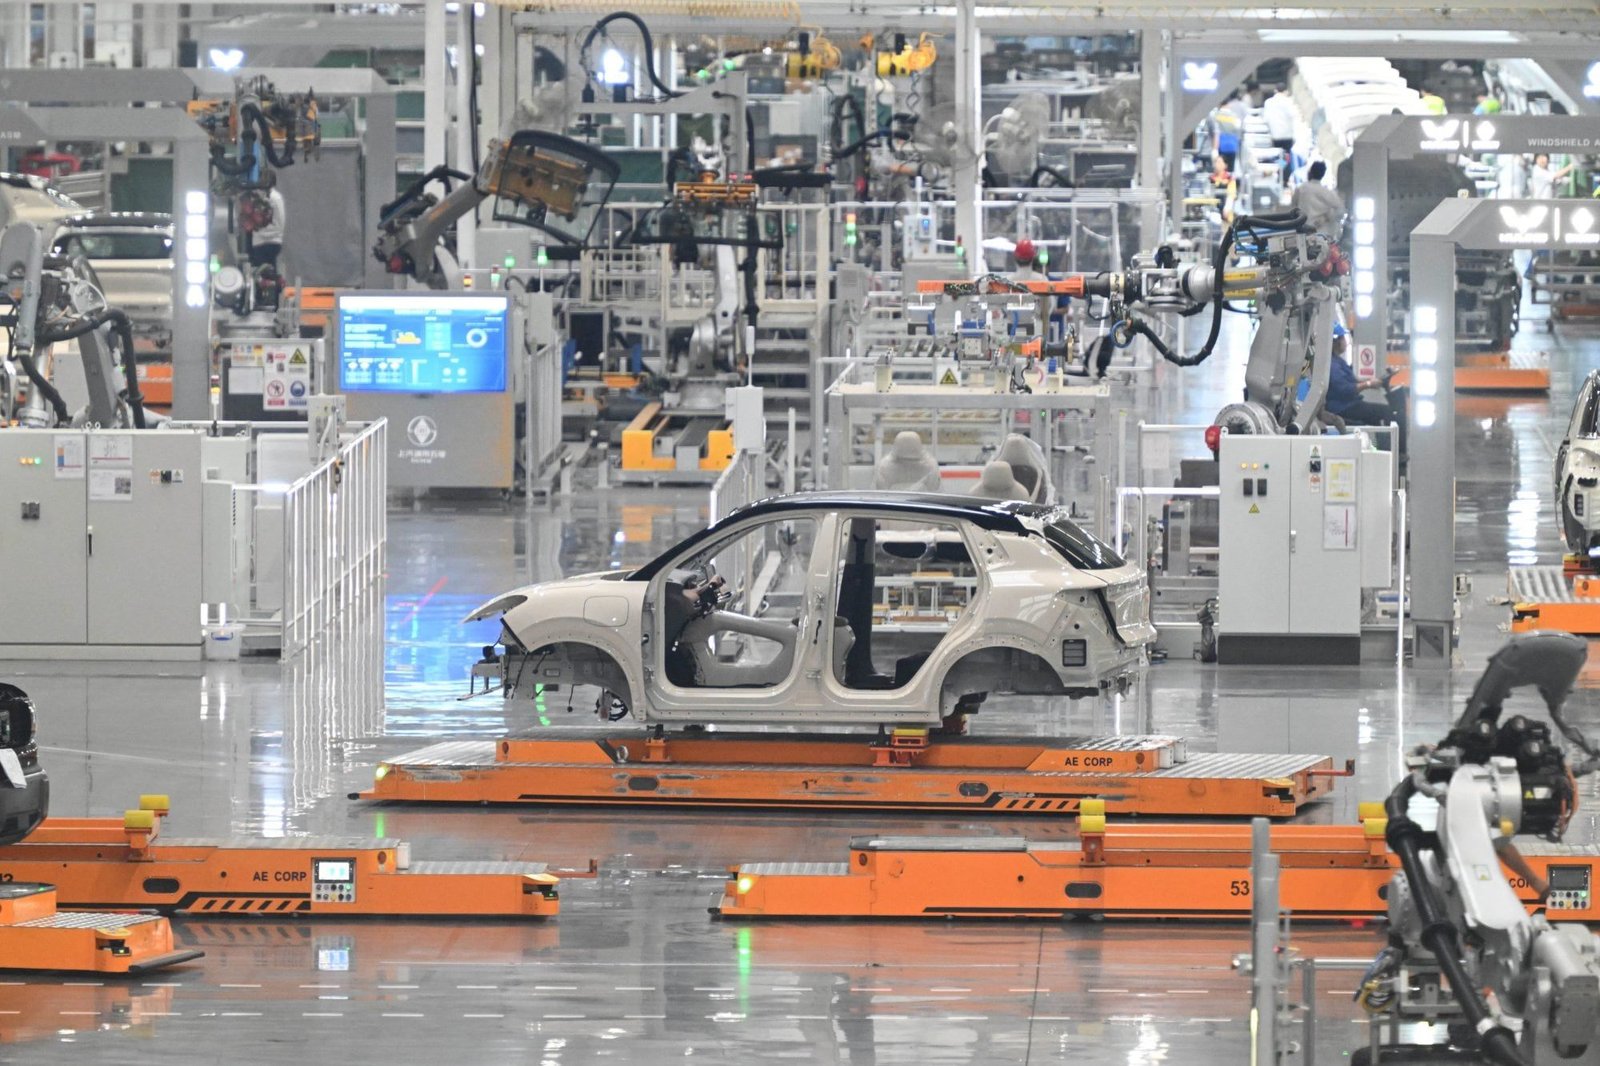
La industria automotriz mundial está cambiando a un ritmo vertiginoso y China se ha convertido en el principal motor de esa transformación. Así lo expuso Andrés Civetta, especialista en Movilidad de la consultora Abeceb, durante el capítulo 6 del evento Movilidad organizado por LA NACION. Según sus datos, entre 2019 y 2025 la producción mundial de vehículos creció apenas un 5%, pero China aumentó su fabricación un 34% e India un 44%. Este fenómeno no solo acapara el crecimiento global, sino que además gana mercados en otras regiones, especialmente en Europa, donde los fabricantes tradicionales han perdido participación tanto en el mercado chino como en sus propios países.
Para México y Latinoamérica, este escenario es especialmente relevante porque la región se ha convertido en un destino clave para los vehículos chinos. En Argentina, por ejemplo, aproximadamente el 70% de los autos comercializados son importados, principalmente desde Brasil, pero China ya se consolidó como el segundo país de origen. La participación de los vehículos chinos pasó de representar entre el 1% y el 2% de las ventas a cerca del 10%. Parte de ese crecimiento se explica por el régimen que permite importar hasta 50,000 vehículos eléctricos e híbridos anuales sin pagar el arancel extrazona del 35%.
El avance chino en el mercado argentino
El impacto de los fabricantes asiáticos ya tiene consecuencias concretas en el mercado local. Según recopiló Civetta, el crecimiento de los vehículos chinos está asociado a dos factores principales: el mencionado régimen de importación sin arancel y las inversiones de fabricantes chinos en Brasil. Estas inversiones podrían abastecer al mercado argentino bajo las condiciones comerciales del Mercosur, lo que ampliaría aún más la presencia de estas marcas.
“Si las inversiones que las empresas chinas están desarrollando en Brasil crecen, se desarrollan y dan origen para poder exportar a la Argentina podríamos tener mayor afluencia de este tipo de vehículos”, señaló Civetta. Lejos de considerar que ese escenario implique necesariamente un retroceso para las fábricas nacionales, el especialista planteó que puede profundizarse la complementación entre los distintos mercados y segmentos de producción.
La especialización argentina en pickups
El cambio en el perfil industrial argentino se refleja en la composición de la producción. En 2015, los vehículos comerciales livianos representaban el 41% de las unidades fabricadas en el país. Actualmente, esa proporción alcanza el 68% y, según los datos expuestos por Civetta, el 65% de ese volumen se exporta. “Argentina desarrolló un modelo de especialización anclado en un segmento de vehículo que es netamente exportable más allá del mercado argentino. Entonces ahí hay una fortaleza importante”, destacó.
La estrategia se observa en los proyectos anunciados por las principales terminales. Toyota, Ford, Volkswagen y Renault concentran buena parte de sus planes industriales en pickups, con inversiones destinadas a renovar modelos, incorporar nuevas tecnologías y ampliar su capacidad exportadora. Para Civetta, la especialización permite alcanzar mayores escalas productivas, mejorar la eficiencia y desarrollar una cadena de proveedores más competitiva. “Los modelos de vehículos más exitosos de Argentina son aquellos que mejor han desarrollado también su cadena de valor, su cadena de proveedores”, explicó.
El desafío inmediato será ampliar los destinos de exportación. Además de profundizar la presencia en América Latina, el especialista consideró que el acuerdo entre el Mercosur y la Unión Europea podría abrir oportunidades para determinados productos argentinos, así como también mencionó la posibilidad de explorar mercados africanos.
El desafío de 2029 y el libre comercio con Brasil
El otro factor que puede modificar el futuro de la industria argentina es la evolución de los acuerdos comerciales, especialmente el régimen automotor bilateral con Brasil. Actualmente, el intercambio entre ambos países está regulado por el Acuerdo de Complementación Económica Nº 14 (ACE 14), que establece un mecanismo de comercio administrado conocido como flex. Este sistema permite un determinado desequilibrio en el intercambio bilateral de vehículos y autopartes sin perder las preferencias arancelarias.
Según el cronograma vigente, a partir de julio del 2029 comenzará a regir el libre comercio automotor entre la Argentina y Brasil, sin las restricciones cuantitativas del mecanismo actual, aunque se mantendrán los requisitos de origen correspondientes. Civetta consideró que los próximos cambios políticos y comerciales podrían abrir la puerta a una revisión de los acuerdos y a una mayor flexibilización del Mercosur. “Tal vez haya un proceso de revisión de los acuerdos internacionales, de modernización incluso del Acuerdo de Complementación Económica número 14 con mayor flexibilización del Mercosur, capaz hacia otros mercados. ¿Por qué no?”, planteó durante la entrevista.
La apertura podría ampliar las oportunidades comerciales de las terminales, pero también elevar la competencia para los fabricantes locales de componentes. “Para algunas empresas puede ser un desafío muy grande, sobre todo para el sector autopartista”, advirtió. El sector ya comenzó a discutir esa transformación. En abril, las asociaciones de fabricantes de vehículos y autopartes de la Argentina y Brasil acordaron impulsar una agenda conjunta para fortalecer la integración productiva, mejorar la competitividad y adecuar la política automotriz bilateral a los cambios tecnológicos y comerciales.
Perspectivas para el mercado interno
De cara al mercado interno, Civetta también consideró necesario observar la evolución de los salarios y del poder adquisitivo para determinar si la Argentina puede consolidar un nivel de ventas de entre 550,000 y 600,000 vehículos anuales. Pese a los desafíos, el economista descartó un escenario de desaparición de la actividad industrial en el país y cerró con una definición: “En Argentina yo veo un futuro con industria automotriz, no tengo duda de eso. Somos buenos en lo que hacemos, podemos hacerlo. Por lo tanto, tenemos que seguir en ese camino”.
Este análisis resulta relevante para toda la región, incluyendo México, donde los vehículos chinos también han ganado terreno en los últimos años. La experiencia argentina muestra que la clave está en la especialización y en la capacidad de adaptarse a un entorno comercial cambiante. La competencia de los autos chinos no tiene por qué ser una amenaza si se aprovechan las fortalezas locales, como la producción de pickups y utilitarios, segmentos en los que México también tiene una posición sólida.
Leave a Reply